



증권가 목표주가 최고 63만원…"현 주가 저평가"
3분기 영업이익 100조 돌파 전망…HBM4 양산에 수익성 개선
자사주 매입 종료로 수급 공백…외국인 복귀 여부가 변수
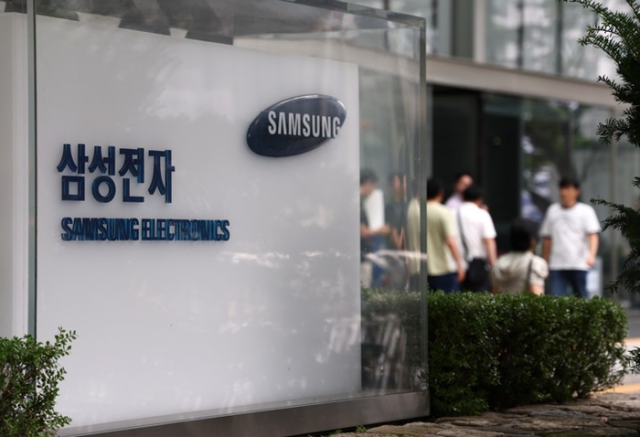
미국 마이크론 테크놀로지가 어닝 서프라이즈를 기록하면서 삼성전자를 향한 실적 기대가 커지고 있다. 메모리 3사 가운데 가장 먼저 성적표를 공개한 마이크론이 시장 눈높이를 웃도는 실적과 가이던스를 내놓자 오는 8일 3분기 잠정실적을 발표하는 삼성전자도 사상 최대 성적을 낼 것이라는 관측이 힘을 얻고 있다. 증권가에서는 현 주가가 저평가 국면이라는 진단도 잇따른다.
6일 금융투자업계에 따르면 삼성전자는 오는 8일 3분기 잠정실적을 발표한다. 메모리 3사 가운데 가장 먼저 성적표를 공개한 마이크론이 지난달 30일(현지시각) 시장 전망치를 크게 웃도는 실적과 가이던스를 내놓은 데 이어 국내 투톱도 사상 최대 실적이 예상되면서 시장의 관심이 쏠린다.
마이크론은 2026회계연도 4분기(6~8월) 매출 542억3000만달러, 다음 분기 매출 가이던스 615억달러를 제시하며 인공지능(AI) 인프라 투자가 고대역폭메모리(HBM)뿐 아니라 범용 D램과 낸드 수요까지 끌어올리고 있음을 확인시켰다.
마이크론이 역대급 호실적을 보인 가운데 삼성전자 주가는 주춤한 흐름이다. 실적 발표 직후인 지난 1일 삼성전자는 전 거래일보다 2.79% 오른 27만6000원에 마감했지만 미국 장기금리 불안감 속에 2일 보합에 그쳤고, 이날 오전 9시56분 현재 삼성전자는 전 거래일 대비 0.36% 상승한 27만7000원에 거래되고 있다. 두 달 가까이 박스권에 머문 주가가 반등 동력을 되찾을지는 8일 실적 발표가 가를 전망이다.
증권가의 실적 눈높이는 높다. 에프앤가이드에 따르면 삼성전자의 3분기 영업이익 컨센서스는 108조1312억원으로 전년 동기 대비 789% 급증할 전망이다. 매출은 201조7276억원으로 추정된다. 원·달러 환율 하락으로 눈높이가 다소 낮아졌지만 분기 영업이익 100조원 돌파는 무난할 것으로 시장은 보고 있다. SK하이닉스도 매출 98조2718억원, 영업이익 77조2214억원으로 역대급 실적이 예상된다.
실적을 끌어올린 핵심은 메모리 가격 상승이다. 삼성증권은 삼성전자 3분기 D램 평균판매가격(ASP)이 전 분기보다 22% 올랐을 것으로 추정했다. 하나증권도 D램과 낸드 가격이 각각 15%, 18% 상승했을 것으로 봤다. 특히 HBM4 양산이 수익성 개선을 이끌었다. 삼성증권은 삼성전자의 3분기 HBM 매출이 전 분기보다 60% 늘었을 것으로 분석했다.
눈여겨볼 대목은 증권가가 현재 주가를 저평가로 본다는 점이다. 유안타증권은 삼성전자 목표주가로 증권가 최고 수준인 63만원을 제시했다. SK증권도 목표주가 61만원을 유지하며 2027년 예상 주가수익비율(PER)이 4.2배에 불과해 현저히 저평가됐다고 진단했다.
IBK투자증권은 목표주가 46만원을 유지하며 "메모리 공급 부족이 장기화되면 수익성은 현재 수준을 유지하면서 이익 규모가 안정적으로 성장할 것"이라며 "현재 주가는 현저히 저평가 국면"이라고 평가했다. 다만 IBK투자증권은 환율과 성과급 반영 영향으로 삼성전자 3분기 영업이익을 101조7000억원으로 기존 전망보다 낮춰 잡았다.
실적 기대의 바탕에는 메모리 호황이 당분간 이어질 것이라는 전망이 깔려 있다. KB증권은 올해 4분기 범용 D램 가격이 전 분기 대비 10~15%, 낸드가 15~20% 추가 상승할 것으로 내다봤다. HBM 가격 상승세는 더 가파르다.
시장조사업체 트렌드포스는 2027년 HBM 제품별 평균판매가격이 전년 대비 121% 급등할 것으로 전망했다. SK증권은 이런 공급 부족 심화를 근거로 삼성전자의 2027년 영업이익이 올해보다 55% 늘어난 568조원에 이를 것으로 내다봤다.
이런 가격 상승세는 실적이 한 분기에 그치지 않을 것이란 전망으로 이어진다. 이종욱 삼성증권 연구원은 "메모리 기업들은 2027년 공급이 2026년보다 더 타이트하다고 입을 모으고 있다"며 "엔비디아와 TSMC가 자극적인 모멘텀 없이도 연속적인 증익이 주가 상승으로 이어질 수 있음을 보여줬다"고 분석했다.
삼성전자의 사상 최대 규모 주주환원도 주가를 떠받칠 재료로 꼽힌다. 김운호 IBK투자증권 연구원은 "자사주 규모는 크지 않겠지만 배당을 통한 주주환원 규모는 사상 최대일 것으로, 글로벌 대표 IT업체와 비교해도 손색없는 수준"이라며 "메모리 업체가 100조원 넘는 주주환원을 집행한 전례가 없어 주가 재평가의 관건이 될 것"이라고 말했다.
◆자사주 매입 종료…수급 공백 메울 외국인 복귀 '관건'
다만 수급은 부담이다. 삼성전자의 15조원 규모 자사주 매입이 사실상 마무리되면서 두 달 가까이 하루 200만주 안팎을 사들이던 확정 매수 주체가 사라지기 때문이다. 삼성전자는 지난 1일까지 자사주 5380만주(14조1565억원)를 매입해 당초 계획 물량을 넘어섰다. 자사주 매입은 그동안 외국인과 개인의 매도 물량을 흡수하며 주가 하단을 받쳐왔다.
실제로 외국인 이탈은 가팔랐다. 지난달 1일부터 이달 2일까지 외국인은 삼성전자를 5조1860억원 순매도했다. 이에 삼성전자의 외국인 보유율은 46.41%로 연중 최저 수준까지 떨어졌다.
결국 자사주라는 확정 수요가 빠진 자리를 외국인이 채우느냐가 관건이다. 증권가는 실적을 계기로 이익 가시성이 확인되고 미국 장기금리가 안정되면 외국인이 돌아올 수 있다고 본다. 10년물 국채금리는 지난 1일 장중 5.34%까지 올라 2002년 이후 최고 수준을 기록하는 등 고금리가 증시 상단을 눌러왔다.
이재원 유안타증권 연구원은 "지난 1일처럼 강한 지수 상승에 매도 규모가 축소됐다는 점은 장기 금리 안정 시 수급 정상화 가능성을 확인할 수 있는 첫 번째 변화"라고 말했다.
이경민 대신증권 연구원은 "메모리 가격 상승과 견조한 한국 수출, 마이크론 호실적은 삼성전자 실적에 긍정적 변수"라며 "실적 가이던스가 낮아진 눈높이를 충족하거나 상회한다면 이익 전망 상향이 재개되면서 반도체 주도력 회복과 함께 코스피 7000대 안착을 기대할 수 있다"고 밝혔다.


