



실적 부진·수주 지연에 한화에어로·현대로템 등 방산주 급락
올해 방산 수출 270억 달러 전망…중장기 성장 동력은 유효
증권가 "최근 조정 과도해"…내년 수주 가시성 회복 주목
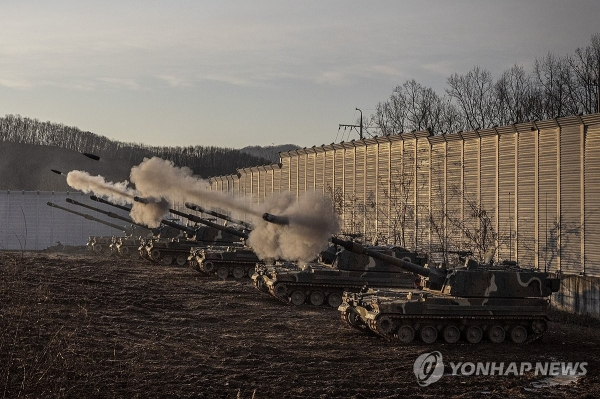
국내 방산주가 실적 부진과 신규 수주 지연 우려에 급락세를 이어가고 있다. 대규모 수주 사이클이 정점을 지났다는 이른바 '피크아웃' 우려가 확산한 데다 원화 강세와 개별 기업 악재까지 겹치면서 투자심리가 위축된 모습이다.
다만 증권가에서는 올해 실적과 수주가 시장 기대에 미치지 못한 것과 별개로 방산주의 중장기 성장 동력은 여전히 유효하다며 최근 주가 하락이 과도하다는 평가를 내놓고 있다.
28일 한국거래소에 따르면 이달 들어 26일까지 한화에어로스페이스 주가는 24.5% 하락했다. 지난 7일 주가가 100만 원 아래로 내려온 뒤 하락세가 이어지며 약세를 면치 못했다. 같은 기간 현대로템과 LIG디펜스앤에어로스페이스(LIG D&A)도 각각 29.1%, 37.1% 떨어졌다. 한화시스템(-20.1%)과 한국항공우주(-23.0%) 등 다른 방산주 역시 하락세를 기록했다.
방산주 조정의 직접적인 계기는 시장 기대에 못 미친 실적이다. 현대로템은 지난 19일 올해 3분기 영업이익이 전년 동기 대비 11.0% 감소한 2471억 원을 기록했다고 밝혔다. 이는 시장 전망치를 약 10% 밑도는 수준으로, 대규모 수주에 따른 실적 개선 기대가 주가에 선반영된 상황에서 실제 성적표가 시장 눈높이에 미치지 못한 셈이다.
아직 실적을 발표하지 않은 한화에어로스페이스 역시 3분기 영업이익이 시장 기대치에 못 미칠 수 있다는 전망이 나오면서 부담이 커졌다. 일부 수출 물량의 매출 인식 시점이 3분기에서 4분기로 미뤄질 가능성이 거론되는 데다 원·달러 환율 하락에 따른 수출 수익성 악화 우려도 반영되고 있다. 수주 성과가 실제 매출과 이익으로 연결되는 시점이 늦어지면서 성장 속도가 둔화하는 것 아니냐는 의구심이 확산한 것이다.
신규 수주 공백에 대한 우려도 주가를 짓누르고 있다. 한국 방산 수출은 최근 몇 년간 폴란드를 비롯한 유럽 시장과 전차·장갑차 및 화포·다연장로켓 등 지상 무기체계에 집중돼 왔다.
이에 따라 기존 수출국과의 후속 계약이 늦어지거나 신규 시장 개척이 기대에 못 미칠 경우 성장세가 둔화할 수 있다는 관측이 나온다. 특히 미국 중간선거 이후 국방예산 확대에 제동이 걸릴 가능성까지 거론되면서 투자심리가 더욱더 위축되는 상황이다.
LIG D&A는 개별 리스크까지 겹쳤다. 방위사업청은 무기 개발 입찰 과정에서의 금품 제공 및 원가 부정 혐의와 관련해 회사의 공공 입찰 참가 자격을 2년간 제한하기로 했다. 다만 회사가 법적 대응에 나선 가운데 법원이 입찰 제한 처분의 임시 집행정지를 결정하면서 제재 효력은 오는 11월 5일까지 일시적으로 정지됐다. 향후 법원 심리 결과에 따라 입찰 자격 유지 여부가 달라질 수 있어 관련 불확실성은 이어지고 있다.
아울러 방사청은 LIG D&A의 방산업체 지정 취소 검토를 산업통상부에 요청한 것으로 전해졌다. 지정이 취소되면 소형무인기 대응체계 양산 수의계약에 제약이 생길 수 있다. 특혜 평가 의혹이 제기된 6개 과제 가운데 3개가 한국형 전자전기 체계개발 사업의 핵심·관련 기술과 연관된 것으로 알려져 관련 사업에 미칠 영향에도 관심이 쏠린다.
다만 수출 흐름과 중장기 방산 수요를 고려하면 피크아웃을 단정하기 어렵다는 분석도 제기된다. 한국수출입은행 해외경제연구소는 올해 방산 수출액이 270억 달러에 이를 것으로 내다봤다. 전망대로라면 지난해 수출액 154억 달러보다 75.3% 늘어나는 규모다.
JP모건도 최근 보고서에서 이달 국내 방산 수출액이 7억 달러 이상을 기록했다고 분석, 이를 근거로 3분기 실적 부진 가능성을 생산이나 인도 차질로 해석해서는 안 되며, 4분기 실적에 대한 시장의 우려도 과도하다고 평가했다. 단기 실적이 기대에 미치지 못하더라도 이를 곧바로 방산 수출 성장세의 정점으로 해석하기는 어렵다는 의미로 풀이된다.
글로벌 안보 환경 역시 국내 방산 기업들에 우호적인 요인으로 꼽힌다. 러시아·우크라이나 전쟁의 장기화로 유럽의 재무장 수요가 이어지고 있으며, 중동에서도 방공·미사일 체계 확보 필요성이 지속되고 있다. 연말부터 내년까지 아랍에미리트(UAE)와 사우디아라비아 등 중동 국가, 폴란드와 페루를 둘러싼 수주 기대도 남아 있다.
증권가에서는 최근 방산주 급락이 펀더멘털 악화를 충분히 반영한 것인지 살펴봐야 한다는 분석이 나온다. 단기 실적 부진과 수주 지연에도 중장기 성장 가능성은 여전히 유효하다는 평가다.
양승윤 유진투자증권 연구원은 "올해는 실적과 수주가 투자자들의 높아진 기대에 미치지 못하면서 글로벌 방산 섹터 전반이 디레이팅된 모습"이라며 "방산주는 성장률 둔화, 수주 부진, 환율 하락, 글로벌 피어 멀티플 디레이팅이 복합적으로 작용했다"고 설명했다.
양 연구원은 다만 "한국 방산의 성장 가능성은 여전히 수주를 기반으로 유효하다"라며 "올해 지연된 수주와 실적이 내년 성장률에 반영되면서 성장 가시성이 회복되고 밸류에이션도 정상화될 것"이라고 내다봤다.
대신증권도 최근 방산주 급락을 과도한 조정으로 평가하며 비중 확대 기회라는 의견을 제시했다.
최정환 대신증권 연구원은 "최근 국내 방위산업체들의 적극적인 현지화 전략에 따라 글로벌 동종 업종 대비 할인을 받을 근거는 없다"라며 "세계 국가들의 방위산업 자립화는 구조적인 변화로, 해당 자립화 수요에 맞춰 영업활동 진행 상황이 업체별 밸류에이션 격차를 만들어 낼 것"이라고 전망했다.


