



코스피200·미국지수 ETF 등 조합해 월중·월말 분배금 수령
개인 순매수에 커버드콜 ETF AUM 연초 대비 12조 원 증가
높은 분배율보단 총수익률·옵션 매도 비중·세금 등 따져야
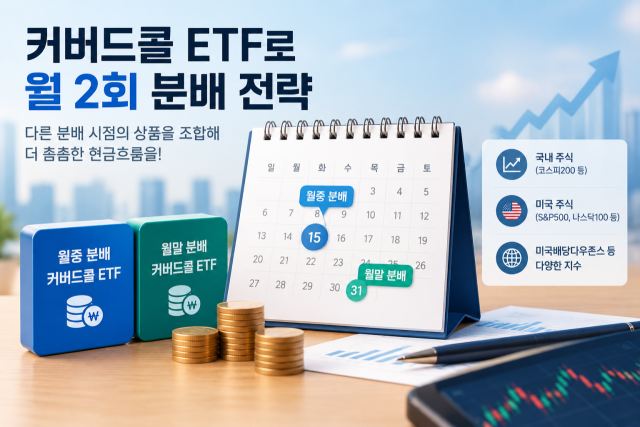
매달 한 차례씩 분배금을 지급하던 상장지수펀드(ETF)를 넘어 월중과 월말에 각각 분배금을 받는 '월 2회 분배' 전략이 개인투자자들 사이에서 주목받고 있다. 커버드콜 ETF 가운데 분배 시점이 다른 상품을 조합해 현금흐름을 촘촘하게 만드는 방식이다.
최근 국내 증시의 방향성이 뚜렷하지 않은 상황에서 주가 상승에 따른 자본 차익뿐 아니라 정기적인 현금흐름을 확보하려는 수요가 커지면서 이러한 커버드콜 ETF로 투자금이 몰리는 모습이다.
30일 한국거래소에 따르면 국내 상장 커버드콜 ETF의 순자산총액(AUM)은 연초 15조1087억 원에서 지난달 26일 기준 27조5714억 원으로 불어났다. 8개월이 채 지나지 않아 12조 원 넘게 증가했다.
커버드콜 ETF는 주식이나 지수를 보유하면서 동시에 콜옵션을 매도해 옵션 프리미엄을 확보하고 이를 분배금 재원으로 활용하는 상품이다. 기초자산이 크게 상승할 경우 옵션 매도에 따라 상승 수익의 일부가 제한될 수 있는 대신 옵션 프리미엄을 통해 정기적인 현금흐름을 추구한다.
최근에는 옵션 매도 비중이나 방식에 변화를 준 액티브·타겟데일리형 상품도 늘고 있다. 단순히 높은 분배율만 추구하기보다 기초자산의 상승 여력을 일정 부분 확보하려는 상품 설계가 확대되는 모습이다.
월 2회 분배 전략은 이러한 상품 가운데 지급 시점이 다른 ETF를 조합하는 방식이다. 예컨대 매월 15일 전후 분배금을 지급하는 '월중 분배 상품'과 매월 마지막 영업일에 분배금을 지급하는 '월말 분배 상품'을 함께 보유하면 한 달에 두 차례 현금흐름을 만들 수 있다.
국내 주식형 커버드콜 ETF에서는 코스피200을 기초자산으로 하는 상품들이 조합으로 거론된다. 대표적으로 KODEX 200타겟위클리커버드콜은 월중 분배를, KODEX 200커버드콜액티브는 월말 분배를 실시하는 구조다. 두 상품을 함께 활용하면 국내 대표지수에 투자하면서 분배금 수령 시점을 월중과 월말로 나눌 수 있다.
개인투자자의 자금 유입도 이어지고 있다. 올해 들어 지난 18일까지 개인투자자는 KODEX 200타겟위클리커버드콜을 2조4944억 원 순매수했다. KODEX 200커버드콜액티브에도 8589억 원이 몰렸다. 같은 기간 TIGER 배당커버드콜액티브와 TIGER 반도체TOP10커버드콜액티브 역시 각각 2조1084억 원, 7361억 원의 개인 순매수를 기록했다.
미국 주식을 기초자산으로 하는 커버드콜 ETF에서도 월중·월말 분배 조합이 가능하다. 국내 운용사들은 미국배당다우존스, S&P500, 나스닥100 등 다양한 지수를 활용한 커버드콜 상품을 내놓고 있어 투자자가 분배 시점과 기초자산에 따라 상품을 조합할 수 있는 선택지가 넓어지고 있다.
실제로 미래에셋자산운용은 미국배당다우존스 지수를 기반으로 월중과 월말에 각각 분배금을 지급하는 커버드콜 ETF를 운용하고 있다. TIGER 미국배당다우존스타겟데일리커버드콜은 매월 중순, TIGER 미국배당다우존스타겟커버드콜2호는 월말에 분배금을 지급하는 구조다.
이처럼 월중·월말 분배 상품을 조합하는 방식은 특정 운용사의 상품에 국한되지 않고 국내외 주식형 커버드콜 ETF 전반으로 확대되고 있다. 투자자는 기초자산의 지역과 지수뿐 아니라 분배 시점까지 고려해 자신의 현금흐름에 맞는 상품을 구성할 수 있다.
커버드콜 ETF로의 자금 유입은 전체 ETF 시장의 흐름에서도 확인된다. 이달 11~18일 국내 상장 ETF 순매수에서는 TIGER 배당커버드콜액티브가 1122억 원으로 가장 많은 자금을 끌어모았다. 같은 기간 KODEX 200커버드콜액티브와 KODEX 200타겟위클리커버드콜에도 각각 859억 원, 658억 원이 순유입됐다.
한 운용업계 관계자는 "반도체 ETF에 집중됐던 투자 수요가 커버드콜과 미국 대표지수, 금·원전 등으로 분산되는 과정에서 정기적인 현금흐름을 제공하는 인컴형 ETF가 새로운 자금 유입처로 부상하고 있다"라고 설명했다.
다만 월 2회 분배금이라는 구조만 보고 투자 상품을 선택해서는 안 된다는 지적도 나온다. 커버드콜 ETF는 기초자산에서 발생하는 배당금뿐 아니라 콜옵션 매도로 얻는 프리미엄 등을 분배 재원으로 활용하지만, 높은 분배율이 높은 투자 수익률을 의미하는 것은 아니기 때문이다.
실제로 지난 11일 기준 상장 후 1년이 지난 국내 커버드콜 ETF 가운데 연분배율 상위 19개 상품을 비교한 결과, 14개(73.7%)는 최근 1년 총수익률이 연분배율보다 낮았다. 분배금을 받더라도 기초자산 가격 하락 등으로 ETF의 순자산가치(NAV)가 떨어지면 전체 투자 성과가 부진할 수 있는 만큼, 표면적인 분배율보다 분배금을 포함한 총수익률을 따져봐야 한다.
특히 증시가 강하게 상승하는 국면에서는 콜옵션 매도로 인해 기초자산 상승분을 온전히 누리지 못할 수 있다. 따라서 분배율뿐 아니라 분배금 재투자를 반영한 총수익률, 옵션 매도 비중, 기초자산의 성격과 상승장 참여율 등을 함께 살펴볼 필요가 있다.
세금도 상품별로 따져봐야 한다. 국내 주식형 커버드콜 ETF와 미국 주식형 커버드콜 ETF는 분배금의 과세 구조가 다르기 때문이다. 연금 계좌나 ISA를 활용할 경우 과세이연 등 계좌별 세제 혜택을 활용할 수 있지만, 투자 상품과 계좌 유형에 따라 적용 방식이 달라질 수 있어 사전에 확인해야 한다.
또 다른 운용업계 관계자는 "서로 다른 지급 주기의 ETF를 조합해 현금흐름을 분산하면서도 기초자산의 성장성과 커버드콜에 따른 상방 제한, 분배금의 재원과 세금까지 함께 고려해야 한다"라고 말했다.


