



최근 일주일 장비주·관련 ETF 두 자릿수 강세
마이크론 등 글로벌 반도체 업체 투자 확대 지속
HBM4 전환에 테스트·후공정 수요 확대 기대
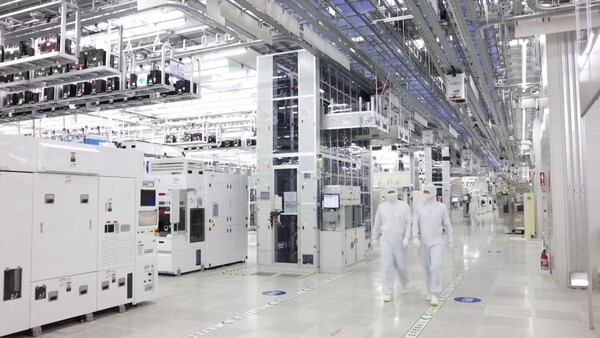
반도체 소재·부품·장비(소부장)주가 최근 증시에서 가파른 상승세를 보이고 있다. 메모리 업황 개선과 글로벌 반도체 업체들의 설비투자 확대가 맞물리면서 장비주를 중심으로 주가가 빠르게 오르는 가운데 시장에서는 향후 상승 사이클이 얼마나 이어질지에 관심이 쏠리고 있다.
2일 한국거래소에 따르면 전날 종가 기준 최근 일주일간 HPSP는 27.07% 상승했다. 같은 기간 테스와 피에스케이는 각각 23.76%, 23.68% 올랐고 피에스케이홀딩스도 22.63% 상승했다.
관련 상장지수펀드(ETF)도 두 자릿수 수익률을 기록했다. ETF체크에 따르면 같은 기간 SOL 반도체전공정은 14.22% 상승했다. SOL AI반도체소부장은 12.44%, KODEX AI반도체핵심장비는 11.63%, SOL 반도체후공정은 11.52% 올랐다.
지난 30일(현지시간) 열린 마이크론의 2026회계연도 4분기 실적 컨퍼런스콜에서도 설비투자 확대 계획이 확인됐다. 마이크론은 인공지능(AI) 수요 확대에 대응해 신규 클린룸 확보에 속도를 내고 있으며, 향후 시장 수요에 맞춰 장비를 투입해 생산능력을 확대할 방침이다.
마크 머피 마이크론 최고재무책임자(CFO)는 컨퍼런스콜에서 "설비투자 증가분의 대부분은 건설 투자에 투입될 것"이라며 "이들 생산시설에는 시장 상황과 수요에 맞춰 장비를 투입하고 웨이퍼를 생산할 것"이라고 밝혔다. 마이크론은 향후 필요한 장비를 확보하기 위해 장비 공급업체들과 장기 공급계약도 체결하고 있다.
삼성전자와 SK하이닉스, TSMC와 인텔 등 글로벌 반도체 업체들도 첨단 패키징과 테스트 투자를 확대하면서 후공정 장비 시장의 수요 기반이 넓어지고 있다.
이 같은 투자 확대는 이번 반도체 사이클에서 장비업체가 먼저 실적 개선을 보이는 배경으로 꼽힌다. 2025~2026년 투자가 HBM과 선단 D램, 낸드 고단화 등 기존 생산시설의 공정 전환에 집중되면서 웨이퍼 생산량이 크게 늘지 않더라도 증착·식각·열처리 등 신규 장비 수요가 발생하고 있기 때문이다.
후공정 투자 확대도 새로운 수요를 만들고 있다. AI 반도체 고성능화로 HBM 적층 단수가 높아지고 패키지가 대형화되면서 패키징과 테스트 공정이 복잡해지고 장비에 요구되는 기술 수준도 높아지고 있다.
특히 HBM4 전환은 테스트 장비 수요를 추가로 자극할 가능성이 있다. HBM4 생산 확대에 따라 HBM 자체의 테스트 수요가 늘어나는 동시에 내부 후공정 생산능력이 HBM에 집중되면서 범용 D램 테스트 생산거점의 재편과 신규 장비 투자가 필요해질 수 있다는 분석이다. 범용 D램과 낸드의 패키징·테스트 물량이 외부 업체로 이동하면서 후공정 외주 수요가 늘어날 가능성도 거론된다.
향후 소부장주의 흐름을 가를 핵심은 설비투자가 얼마나 오래 이어지느냐다. 장비주는 현재의 메모리 가격보다 향후 설비투자 방향을 주가에 먼저 반영하는 특성이 있기 때문이다. 메모리 가격 상승률이 둔화되더라도 2027~2029년 공정 전환과 신규 생산시설 투자의 가시성이 유지된다면 장비업체의 실적 사이클도 과거보다 길어질 수 있다는 분석이 나온다.
시장에서는 당분간 장비와 후공정 업체에 대한 관심이 이어질 것으로 보고 있다. 공정 전환과 HBM4 투자 확대가 장비 수요로 연결되는 가운데 향후 신규 생산시설 가동과 웨이퍼 투입량 증가가 본격화되면 소재업체로 실적 개선이 확산될 가능성도 있다.
정우성 LS증권 연구원은 "장비주를 판단할 때 메모리 가격 자체보다 중요한 것은 가격 변화가 향후 설비투자 방향에 어떤 영향을 미치는가"라며 "가격 상승률이 둔화되더라도 2027~2029년 설비투자 가시성이 유지된다면 장비주의 실적 사이클은 과거보다 길어질 수 있다"고 분석했다.
김록호 하나증권 연구원은 "반도체 업체들의 대대적 증설 속에 장비 시장 전망치는 지속 상향됐다"며 "국내 메모리 업체들의 후공정 투자가 본격화되고 있다"고 밝혔다. 이어 "전공정 및 후공정 업체들 모두 투자 아이디어가 유효한 구간"이라고 평가했다.


