



코스피 14% 급락에도 KRX 운송 1.76% 상승
팬오션 16%·HMM 8%↑…해운주 강세 주도
항공주는 고유가 부담…업종 내 희비 엇갈려
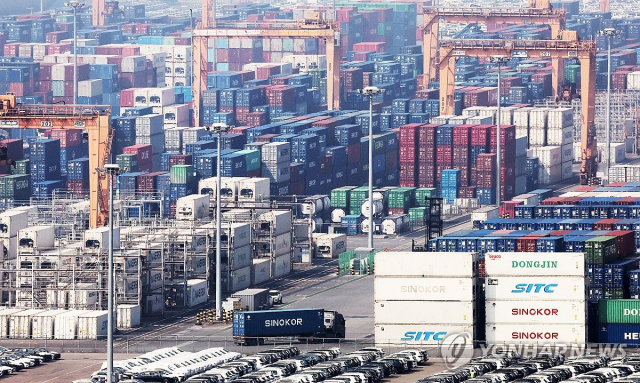
국내 증시가 급격한 조정을 받는 가운데, 운송주가 주요 산업지수 중 유일하게 상승하며 두각을 나타냈다. 중동 지역의 지정학적 긴장으로 해상운임이 급등하면서 팬오션과 HMM 등 주요 해운주에 매수세가 집중된 영향이다. 반면 항공주는 고유가에 따른 비용 부담이 부각되면서 같은 운송업종 내에서도 희비가 엇갈렸다.
14일 한국거래소에 따르면 'KRX 운송' 지수는 최근 1주일(6~14일)간 1.76% 상승했다. 같은 기간 코스피와 코스닥이 각각 14.21%, 7.77% 급락한 것과 대조적이다. KRX 운송 지수는 거래소가 산출하는 40개 산업지수 가운데 유일하게 플러스 수익률을 기록했다. 코스피와 비교하면 수익률 격차는 15.97%포인트에 달한다.
운송 지수의 상승은 해운주가 주도했다. 지수 구성 종목 11개 가운데 상승한 종목은 3개에 불과했지만, 팬오션(16.03%)과 HMM(8.60%)이 큰 폭으로 오르면서 지수 상승을 견인했다. 진에어도 4.09% 상승한 반면 ▲현대글로비스(-8.39%) ▲대한항공(-1.47%) ▲흥아해운(-0.92%) ▲CJ대한통운(-0.71%) ▲아시아나항공(-0.49%) ▲대한해운(-0.23%) 등은 하락했다.
이 같은 해운주 강세의 배경에는 중동발 물류 차질에 따른 해상운임 상승이 자리하고 있다. 호르무즈 해협을 둘러싼 긴장이 이어지는 가운데, 주요 항로의 우회 운항과 선박 대기 증가로 실질적인 선박 공급이 부족해지면서 운임이 높은 수준을 유지하고 있다. 선박이 동일한 화물을 운송하는 데 더 긴 거리를 이동하는 '톤마일(Tonne-mile)' 증가도 운임 상승을 부추기는 요인으로 꼽힌다.
실제 지난달 말 초대형 원유운반선(VLCC)의 평균 현물 운임은 하루 70만달러까지 치솟았다. 중동에서 중국·싱가포르로 향하는 일부 항로의 운임은 하루 120만달러를 넘어섰다. 지난해 VLCC 평균 현물 운임이 하루 5만5000달러였다는 점을 고려하면 이례적인 수준이다.
특히 팬오션은 벌크선 중심의 사업구조에서 원유운반선과 액화천연가스(LNG) 운반선 등으로 사업영역을 확대하면서 운임 상승의 수혜가 부각되고 있다. 앞서 팬오션은 지난달 28일 VLCC 1척에 대해 약 1481억원 규모의 3년 장기대선계약을 체결했다. 하나증권은 해당 계약의 연간 영업이익 기여도가 370억원을 웃돌 것으로 추정했다.
시장에서는 해상운임 상승이 주요 해운사의 실적 개선으로 이어질 것으로 전망하고 있다. LS증권은 팬오션의 올해 3분기 매출액을 전년 동기 대비 36.4% 증가한 1조7310억원, 영업이익은 55.3% 늘어난 1940억원으로 추정했다. SK해운에서 인수한 VLCC 선박들이 3분기부터 본격적으로 실적에 기여할 것이라는 분석이다.
HMM 역시 컨테이너 운임 상승과 미주항로 성수기 수요 확대에 따른 실적 개선 기대감이 커지고 있다. LS증권은 HMM의 3분기 영업이익이 전년 동기 대비 242.2% 급증한 1조158억원을 기록하며 시장 전망치인 6865억원을 웃돌 것으로 내다봤다.
이재혁 LS증권 연구원은 "하반기에도 공급망 변동 속 강세 시황이 유지되는 한편 파나마운하 운영 변동에 따라 내년 1분기 이후에도 우호적 시장 환경이 지속되며 견조한 이익 추세를 이어갈 수 있을 것"이라고 전망했다.
해운 업황 개선은 상장지수펀드(ETF) 수익률에서도 확인된다. 같은 기간 'KODEX 운송'은 2.31% 상승하며 KRX 운송 지수 수익률을 웃돌았다. 반면 조선업종을 함께 편입한 'KODEX 친환경조선해운액티브'와 'HANARO Fn조선해운'은 각각 3.87%, 6.12% 하락했다. 해운주 강세에도 조선주 약세가 관련 ETF 수익률에 부담으로 작용한 것으로 풀이된다.
항공업종은 여객과 화물 수요가 증가하고 있지만 높은 유가가 부담으로 작용하고 있다. 하나증권에 따르면 지난달 인천국제공항 여객 수송량은 627만명으로 전년 동월 대비 8% 증가했다. 화물 수송량도 27만톤으로 10% 늘었다. 다만 3분기 항공사들의 유류비는 전년 동기 대비 70% 증가할 것으로 예상돼 수요 증가가 수익성 개선으로 이어질지는 지켜봐야 한다는 분석이다.
안도현 하나증권 연구원은 "3분기 실적에서는 여객 운임 상승률과 견조한 화물 수요를 확인할 필요가 있다"며 "유가 상승분을 화물을 통해 전가 가능한 대한항공을 최선호주로 유지한다"고 밝혔다.
다만, 해운주의 강세가 지속될지는 불확실하다. 중동 지역의 군사적 긴장이 완화되면 우회 운항과 선박 대기 수요가 줄어들면서 해상운임이 하락할 수 있기 때문이다. 컨테이너선 시장의 경우 향후 신규 선박 공급 증가에 따른 운임 하락 가능성도 변수로 꼽힌다.
최민기 신한투자증권 연구원은 "컨테이너 운임이 가파른 상승세를 보였다"며 "컨테이너선 시장 운임과 매출 인식 간에 1개월 내외의 시차가 있는 점을 고려할 때 4분기 실적 감소 폭도 크지 않을 것"이라고 내다봤다.


