



韓 증시 과도한 조정…메모리株 저평가
2029년까지 공급 부족…반도체 슈퍼사이클 지속
AI 혁명 아직 초입…나스닥 3만5000 전망
"한국 증시는 최근 과도한 조정을 받았습니다. 앞으로 6~12개월 안에 코스피가 전고점을 돌파할 것으로 예상합니다."
월가의 대표적인 기술주 애널리스트 댄 아이브스(Dan Ives)가 국내 증시에 대한 강한 낙관론을 제시했다. 인공지능(AI) 산업의 성장세가 여전히 초기 단계에 머물러 있는 만큼 삼성전자와 SK하이닉스 등 국내 반도체 기업들의 추가 상승 여력이 충분하다는 진단이다. 특히 최근 국내 증시를 짓눌렀던 외국인 매도세도 마무리 국면에 접어들었다고 평가했다.
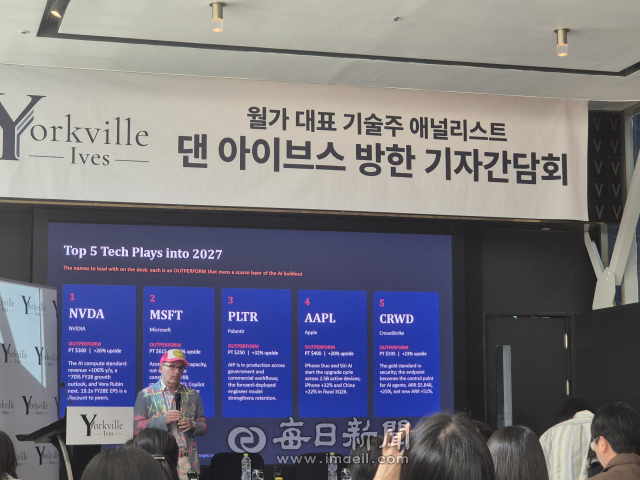
아이브스는 14일 오전 서울 여의도 콘래드 호텔에서 열린 방한 기자간담회에서 "한국은 전 세계적으로 가장 좋은 투자 기회를 제공하는 시장 중 하나"라며 "현재 메모리 반도체를 중심으로 나타나는 국내 증시의 변동성은 근거가 부족하다"고 밝혔다.
그는 최근 코스피 조정에 대해 기업의 펀더멘털보다는 투자심리 악화에 따른 결과라고 분석했다. AI 데이터센터 투자 집중과 중국 반도체 기업들의 추격 등에 대한 우려가 과도하게 반영됐다는 설명이다.
아이브스는 "삼성전자와 SK하이닉스에 대한 외국인 매도세는 거의 끝나가고 있다고 생각한다"며 "두 기업뿐만 아니라 한국 시장 전체가 과도한 조정을 받았다"고 말했다.
이어 "하이퍼스케일러들이 사업 규모를 확대하고 엔비디아가 생산능력을 확장하는 과정에서 메모리는 심장과 폐 같은 역할을 한다"며 "시장이 심리적인 불안에서 벗어나 이성적으로 기업 가치를 평가하기 시작하면 상승세가 나타날 것"이라고 강조했다.
국내 반도체 산업에 대해서도 긍정적인 전망을 내놨다. 특히 글로벌 투자자들이 메모리 산업의 구조적인 성장 가능성을 충분히 주가에 반영하지 못하고 있다고 지적했다.
아이브스는 "글로벌 투자자들은 SK하이닉스와 삼성전자, 마이크론 등 메모리 기업들이 가진 사업 규모와 성장 잠재력을 제대로 인식하지 못하고 있다"며 "2029년까지 메모리 수요와 공급이 균형을 이루지 못해 공급 부족 현상이 이어질 것"이라고 전망했다.
최근 중국 창신메모리(CXMT)의 서버용 DDR5 시장 진출에 따른 경쟁 심화 우려에 대해서도 선을 그었다. 한국을 비롯한 주요 메모리 기업들이 중국 업체보다 기술적으로 약 3년 앞서 있다는 판단이다.
그는 "중국이 향후 기술 격차를 좁힐 가능성은 있지만 중국 반도체 기업들의 부상으로 기존 메모리 기업들이 위협받을 것이라는 시각은 과장됐다"며 "오히려 지금은 메모리 관련 종목들을 매입할 시점"이라고 말했다.
삼성전자와 SK하이닉스에 대한 평가도 이어졌다. 아이브스는 올해 AI 산업의 수익화 측면에서는 SK하이닉스가 상대적으로 유리한 위치에 있다고 평가하면서도 내년에는 상황이 달라질 수 있다고 내다봤다.
그는 "삼성전자는 모바일과 소비자 시장에서 강력한 기반을 보유하고 있어 AI 혁명이 진행될수록 상당한 수혜를 누릴 수 있다"며 "두 기업에 대한 평가 차이는 경쟁력의 문제가 아니라 수혜가 나타나는 시점의 차이"라고 설명했다.
이어 "현재 메모리 기업들의 실적과 주가가 따로 움직이는 현상은 투자자들이 메모리 산업의 경기순환적 특성에만 지나치게 집중하기 때문"이라며 "이미 본격적인 메모리 슈퍼사이클에 진입한 만큼 향후 12~18개월 동안 관련 기업들의 가치 상승을 기대한다"고 덧붙였다.
이날 아이브스는 글로벌 AI 산업에 대해서도 강한 상승 전망을 유지했다. AI 혁명이 아직 전체 과정의 15%에도 도달하지 못했으며 향후 수년에 걸쳐 기술주 중심의 강세장이 이어질 것이라는 설명이다.
아이브스는 "AI 혁명은 이제 막 시작됐으며 앞으로 나스닥지수가 3만~3만5000 수준까지 상승할 것으로 예상한다"며 "소프트웨어와 인프라, 반도체 기업들이 상승세를 주도할 것"이라고 말했다.
특히 현재 AI 산업의 성장 단계를 1990년대 후반 인터넷 산업의 확산기에 빗댔다. 2000년 닷컴버블 붕괴 직전이 아닌 1997년과 유사한 시점이라는 것이다.
그는 "AI 파티가 오후 9시 30분에 시작해 새벽 4시까지 이어진다고 가정하면 현재는 오후 11시 30분에서 자정 사이"라며 "앞으로 수년에 걸쳐 3조~4조달러 규모의 자본적지출(CAPEX)이 이뤄질 것이고 기술주 전반에서 30% 이상의 주가 상승을 기대한다"고 밝혔다.
내년 유망 기술주로는 ▲엔비디아 ▲마이크로소프트 ▲팔란티어 ▲애플 ▲크라우드스트라이크 등 5개 기업을 꼽았다. 마이크로소프트의 목표주가는 615달러로 제시하면서 추가 상승 시 700달러까지 도달할 가능성이 있다고 평가했다. 애플의 목표주가는 400달러로 제시했으며 팔란티어는 향후 시가총액 1조달러를 넘어설 것으로 전망했다.
국내 AI 산업의 수혜 범위가 반도체를 넘어 자동차와 방산, 에너지 분야로 확대될 것이라는 관측도 제시했다.
아이브스는 "자율주행과 로봇 등 피지컬 AI는 아직 본격적으로 시작되지 않았으며 향후 에이전틱 AI보다 더 큰 시장을 형성할 수 있다"며 "이러한 관점에서 현대차는 상당한 수혜를 볼 수 있지만 시장에서는 관련 사업의 가치를 충분히 반영하지 못하고 있다"고 평가했다.
한화에 대해서도 AI 기술 발전에 따른 방산 산업의 성장 가능성을 언급했다. 배터리 기업들 역시 전기차 중심의 사업 구조에서 AI 데이터센터에 필요한 전력·에너지 분야로 사업 영역을 확대할 것으로 예상했다.
미국과 중국의 AI 패권 경쟁에서는 과도한 규제가 미국의 경쟁력을 약화시킬 수 있다고 경고했다. 현재 미국이 첨단 반도체와 AI 모델, 하이퍼스케일러 분야에서 우위를 점하고 있지만 규제 방향에 따라 경쟁 구도가 달라질 수 있다는 설명이다.
아이브스는 한국의 기술 산업 경쟁력이 글로벌 투자자들의 관심을 끌고 있다는 점도 강조했다. 그는 "4~5년 전만 하더라도 월가에서 코스피에 관심을 두는 투자자는 소수였지만 지금은 뉴욕의 택시 운전사까지 코스피를 이야기한다"며 달라진 한국 증시의 위상을 설명했다.
이어 "한국 기업들은 메모리뿐만 아니라 소프트웨어와 인프라 등으로 경쟁력을 확장하고 있으며 미국과 중동을 비롯한 글로벌 시장에서 더 많은 기회를 확보할 것"이라며 "앞으로도 한국 시장에서 적극적으로 활동할 계획"이라고 밝혔다.


