



3분기 영업익 두 자릿수 증가 전망 불구 주가 하락세◇
상선 호황 지속 여부·환율·원재료·노사 리스크 등 산적
AI 데이터센터·함정 등 사업 다변화…실적 기여가 관건
국내 조선 3사의 실적 개선세가 이어지고 있지만 주가는 오히려 뒷걸음질 치고 있다. 수년 치 일감을 확보한 가운데 고부가가치 선박을 중심으로 수익성까지 개선되고 있지만, 이미 확보된 수주보다 그 이후의 성장 가능성에 대한 의문이 커지고 있어서다.
증권가에서는 조선주가 다시 반등하기 위해서는 상선 중심의 기존 사업을 넘어 데이터센터, 함정 등 새로운 성장동력을 확보해야 한다는 분석이 나온다. 실적 개선이 본격화한 만큼 향후 주가 방향은 현재의 이익 규모보다 이를 얼마나 오랫동안 이어갈 수 있는지가 좌우할 것이라는 설명이다.
29일 금융정보업체 에프앤가이드에 따르면 HD현대중공업의 올해 3분기 영업이익 컨센서스는 1조123억 원으로 전년 동기 대비 81.6% 증가할 것으로 전망된다. 같은 기간 한화오션은 5715억 원으로 97.2%, 삼성중공업은 3463억 원으로 45.4% 늘어날 것으로 예상된다.
3분기만 놓고 보면 조선 3사의 실적은 그야말로 호황이다. 액화천연가스(LNG) 운반선 등 선가가 높은 고부가가치 선박의 매출 인식이 본격화한 데다 과거 저가 수주 물량이 상당 부분 소진되면서 수익성이 빠르게 개선되고 있기 때문이다.
그러나 주가는 실적과 다른 방향으로 움직였다. HD현대중공업의 주가는 지난 5월 28일 기준 70만4000원에서 전날 기준 44만2000원으로 4개월간 37.2% 하락했다. 같은 기간 한화오션은 35.5%, 삼성중공업은 29.2% 각각 주가가 내렸다.
해당 기간 조선 3사의 합산 시가총액은 137조4501억 원에서 전일 기준 88조5640억 원으로 50조 원 가까이 감소했다. 실적 개선에 대한 기대가 커졌음에도 주가와 실적의 괴리가 커지고 있는 셈이다.
배경에는 조선업 호황이 언제까지 이어질 수 있느냐는 고민이 자리 잡고 있다. 국내 조선사들은 LNG운반선과 초대형 원유운반선(VLCC), 초대형 가스운반선(VLGC) 등 고부가 선종을 중심으로 수주하면서 수익성을 끌어올리고 있지만, 수년 치 일감을 확보한 만큼 시장의 관심은 자연스럽게 그 이후의 성장성으로 이동하고 있다.
여기에 원·달러 환율 하락 및 후판 등 원재료 가격 상승 가능성도 부담 요인으로 꼽힌다. 선박 계약과 매출의 상당 부분이 달러화로 이뤄지는 조선업 특성상 원화 강세가 이어지면 달러로 벌어들인 매출과 이익을 원화로 환산하는 과정에서 실적에 부담이 될 수 있기 때문이다.
최근에는 조선업계의 임금 및 단체협상 과정에서 파업 가능성이 부각되면서 생산 차질에 대한 우려도 투자심리에 영향을 미쳤다. 실제로 HD현대중공업과 한화오션 등에선 노사 갈등이 이어지며 생산 차질 가능성이 제기되고 있다.
상선 시장 자체의 성장 여력에 대한 고민도 있다. 국내 조선사들의 건조 능력에는 한계가 있는 데다 중국 조선사들이 생산능력을 확대하고 있어 상선 수주량을 늘리는 것만으로는 과거와 같은 성장세를 이어가기 쉽지 않다는 분석이다.
이 때문에 시장에서는 조선 3사가 상선 이외의 영역에서 새로운 수익원을 얼마나 빠르게 확보하느냐에 주목하고 있다. 기존 조선 사업에서 확보한 이익을 바탕으로 새로운 성장동력을 만들어낸다면 상선 업황에 대한 의존도를 낮추면서 실적의 추가 성장을 이어갈 수 있기 때문이다.
실제로 HD현대중공업은 최근 인공지능(AI) 데이터센터 확대에 따른 전력 수요 증가에 주목하고 있다. 선박용으로 개발한 힘센(HiMSEN) 엔진을 데이터센터와 산업 시설 등에 전력을 공급하는 육상 발전시장으로 확대해 새로운 수익원을 확보한다는 전략이다.
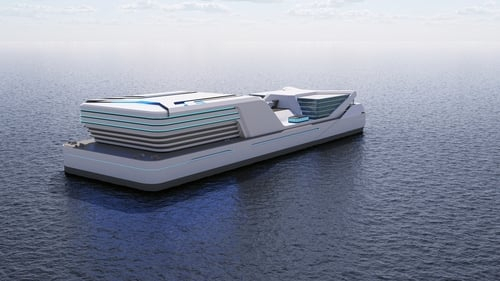
삼성중공업은 해양플랜트 역량을 바탕으로 부유식 데이터센터(FDC)와 부유식 액화천연가스 생산설비(FLNG) 등 해양 분야 사업을 확대하고 있다. 또한 한화오션은 특수선과 미국 함정 시장 진출에 힘을 싣는 한편 FDC 사업에도 나서며 상선 의존도를 낮추려 하고 있다.
다만 신사업이 곧바로 주가 상승으로 연결되는 것은 아니다. 데이터센터나 함정 사업 모두 시장이 커지고 있다는 점에서는 긍정적이지만, 실제 대규모 수주와 매출, 이익 기여로 이어지는 데는 시간이 필요할 것으로 예상된다.
한승한 SK증권 연구원은 "HD현대중공업, 한화오션, 삼성중공업 등 조선 3사 모두 과거와 달리 사업 다변화를 통한 추가적인 외형 및 이익 성장을 계획 중"이라고 말했다.
한 연구원은 "안정적인 상선 펀더멘탈이 유지된다는 전제하에 데이터센터, 글로벌 함정 사업 수주를 통해 상선 사이클과 무관한 새로운 성장 동력을 기반으로 중장기적 성장을 이어갈 수 있다"라고 덧붙였다.


