



추석 당일 본인한정 차량 사고 비중 34.8%, 평소보다 3.1%p 높아 교대운전 전날 자정 개시 특약 vs 결제 즉시 효력 원데이보험
금융감독원이 소비자 유의사항으로 알린 사례다. 추석 당일 아침 가족과 교대로 운전하려고 모바일로 단기운전자 확대특약에 가입한 뒤 곧바로 핸들을 잡았다가 접촉사고를 냈다. 특약 효력이 '가입일 24시'부터라는 조항 탓에 이 사고는 무보험 사고로 처리됐다. 배상은 전액 자비로 돌아갔다.
귀성길 교대운전 보험은 어떤 상품에 드느냐가 아니라 효력이 언제 시작되느냐에서 갈린다. 출발 당일 아침에 서두르면 이미 늦는다.
◆ 연휴 전날 대인사고 4842건, 평소보다 45.3% 많아
보험개발원과 손해보험협회가 2021년부터 2025년까지 최근 5년간 추석 연휴 자동차보험 대인사고를 분석한 결과, 연휴 전날 하루 평균 대인사고는 4천842건이었다. 평상시 3천332건보다 45.3% 많다. 올해 연휴 전날은 23일 수요일이다.
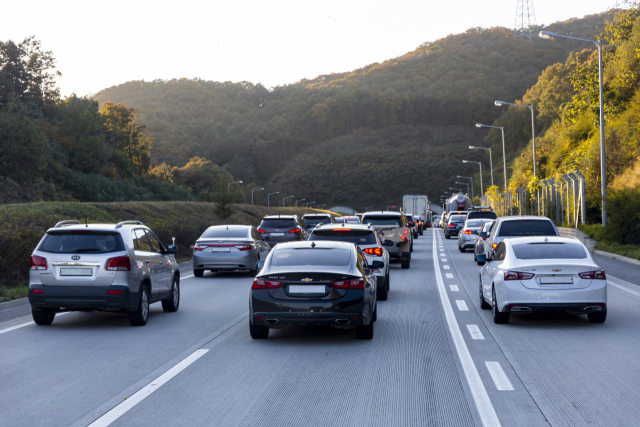
시간대도 쏠린다. 연휴 전날 대인사고 피해자의 20.2%가 오후 4~6시에 나왔고, 오후 2시부터 8시까지로 넓히면 50.8%가 이 여섯 시간에 몰렸다. 퇴근길과 귀성길이 겹치는 구간이다.
한국도로교통공단 분석에서도 연휴 전날 일평균 교통사고는 750건으로 연휴 기간 평균 426건보다 76% 많았다. 연휴 기간 교통사고 100건당 사상자는 165.8명으로, 전체 기간 평균 143.7명보다 15.4% 많았다.
◆ 추석 당일 '본인한정' 차량 사고 비중 34.8%
교대운전 준비가 왜 문제인지는 특약 종류별 사고 통계에 드러난다. 추석 당일 사고를 낸 차량 가운데 운전자를 본인으로 한정한 특약에 든 차량 비중은 34.8%로 평상시 31.7%보다 3.1%포인트 높았다. 같은 날 부부한정은 34.9%, 가족한정은 14.3%였고 부부한정은 평소보다 0.9%포인트 낮았다.
본인한정 차량의 사고 비중만 명절에 오른다는 것은, 보장 범위를 넓히지 않은 차를 가족이 번갈아 몰았을 가능성을 보여준다.
피해 규모도 평소와 다르다. 추석 당일 사고 1건당 피해자는 2.3명으로 평상시 1.4명보다 64.3% 많았다. 피해자 가운데 18세 미만 비중은 14.2%로 평상시 6.5%의 2.2배였다. 가족이 함께 타기 때문이다. 정체 구간에서 앞차를 들이받는 추돌사고 비중은 49.1%로 평상시 38.7%보다 10.4%포인트 높았다.
◆ 전날 자정이냐, 결제 즉시냐
단기운전자 확대특약은 차주가 자기 보험에 붙이는 특약이다. 금융감독원 안내를 보면 효력은 가입일 24시부터 생긴다. 출발 하루 전에는 신청해야 한다. 대신 기존 계약의 보장 범위와 한도를 그대로 적용받는다.
원데이 자동차보험은 실제 운전할 사람이 직접 든다. 결제가 끝나면 곧바로 효력이 생겨 출발 당일에도 가입한다. 사고가 나도 차주의 보험료는 할증되지 않는다. 하나손해보험은 자사 원데이 자동차보험 누적 가입자가 지난 7월 600만 명을 넘었다고 밝혔다.
일부 손해보험사는 두 방식의 중간을 내놨다. 삼성화재는 차량 전후좌우 4면 사진을 올리면 결제 시점부터 효력이 생기는 실시간 임시운전자 특약을 운영한다.
◆ 즉시 보장의 대가, 단독사고 수리비 0원
원데이 보험의 약점은 자기차량손해다. 손해보험협회 상품공시를 보면 타인차량 수리비용 담보는 차대차 접촉으로 한정되는 상품이 대다수다. 빗길에 미끄러져 가드레일을 들이받는 단독사고는 보상 대상에서 빠진다. 협회에는 이런 사고로 수리비를 전액 자부담한 사례가 접수돼 있다.
한도도 낮다. 대물 보장은 통상 1억원 안팎, 타인차량 복구비용은 3천만~5천만원 수준이어서 고가 차량과 사고가 나면 차액을 물어야 한다. 기존 특약이 무한·다액 보장을 받는 것과 다른 지점이다.
사진 등록형 즉시 특약도 만능은 아니다. 종료 시각이 가입 시각과 연동돼 있어 귀경길이 늦어지면 보장 공백이 생긴다.
◆ 음주·뺑소니면 최대 3억2천만원 자부담
보험을 어떻게 들었든 적용되지 않는 영역도 있다. 음주운전이나 뺑소니 사고를 내면 운전자가 부담해야 하는 법정 사고부담금은 대인 2억5천만원, 대물 7천만원을 합해 최대 3억2천만원에 이른다.
한 손해보험 전문가는 "장거리 귀성·귀경길에 교대 운전이 가능하도록 출발 전에 자동차보험의 운전자 범위를 확인할 필요가 있다"며 "활용할 수 있는 상품으로는 다른 사람이 내 차를 운전하다 사고를 내도 기존 자동차보험과 동일하게 보상하는 '단기 운전자 확대 특약' 등이 있으며, 상품마다 보장 범위와 효력 발생 시점이 다른 만큼 출발 전에 보험사에 확인해야 한다"고 말했다.


